एक पिता को अचानक सर्जरी के लिए अस्पताल में भर्ती किया जाता है. परिवार पहले यह नहीं पूछता कि इसमें कितना खर्च आएगा. वे पूछते हैं कि क्या वे ठीक हो जाएंगे. खर्च वाला सवाल बाद में आता है, आमतौर पर एक बिल के तौर पर, कभीकभी इलाज शुरू होने से पहले ही अग्रिम भुगतान की मांग के तौर पर. जब तक उन्हें छुट्टी मिलती है, परिवार ज़मीन का एक छोटा टुकड़ा बेच चुका होता है, दो रिश्तेदारों से उधार ले चुका होता है, और बेटी की शादी एक साल के लिए टाल चुका होता है. यह भारत में कोई दुर्लभ कहानी नहीं है. यह लगभग एक आम कहानी है.
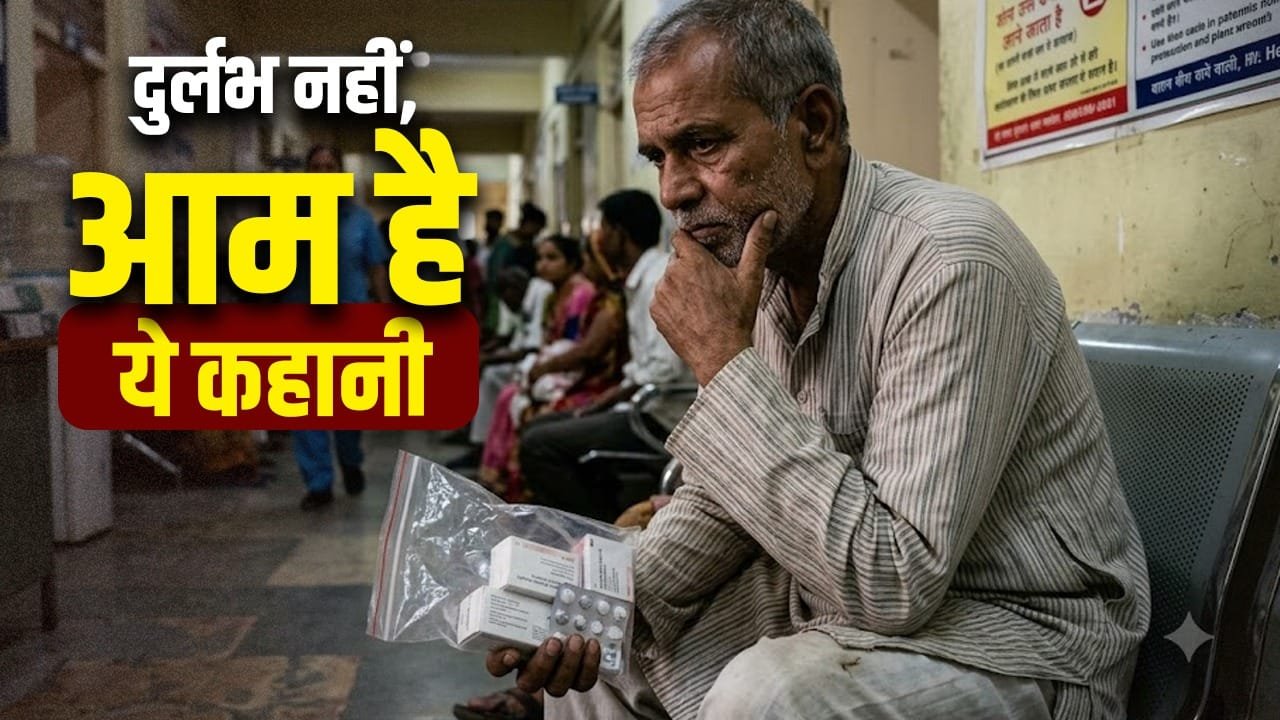
202223 के सरकारी सर्वे आंकड़ों के मुताबिक, ग्रामीण भारत में अस्पताल में भर्ती होने के खर्च का बानबे प्रतिशत, और शहरी भारत में 77 प्रतिशत, अब भी सीधे किसी परिवार की अपनी जेब से चुकाया जाता है, बीमा या किसी सरकारी योजना से नहीं. एक अलग शोध, जो वन हेल्थ ट्रस्ट द्वारा प्रकाशित हुआ, अनुमान लगाता है कि हर साल करीब छह करोड़ 30 लाख भारतीय सिर्फ स्वास्थ्य खर्चों की वजह से गरीबी में धकेल दिए जाते हैं, जिसमें अस्पताल में रहने से भी ज़्यादा, दवाओं की कीमत को इस बोझ की सबसे बड़ी वजह बताया गया है.
हर साल गरीबी रेखा से नीचे धकेला
छह करोड़ 30 लाख लोग लगभग किसी मझोले आकार के देश की आबादी के बराबर हैं, जिन्हें हर साल गरीबी रेखा से नीचे धकेला जाता है, नौकरी छूटने या फसल खराब होने की वजह से नहीं, बल्कि बस बीमार पड़ जाने की सीधी, अपरिहार्य सच्चाई से. इसके लिए अर्थशास्त्रियों के पास एक खास शब्द है: विनाशकारी स्वास्थ्य खर्च, यानी किसी परिवार के कुल बजट का 10 प्रतिशत से ज़्यादा हिस्सा एक ही साल में स्वास्थ्य पर खर्च होना.
यह सुनने में एक तकनीकी शब्द लगता है. किसी असली घर में, यह ऐसा दिखता है जैसे कोई पिता अपनी तय रिटायरमेंट से दो साल ज़्यादा काम करे, या कोई परिवार चुपचाप तय करे कि किस बच्चे की पढ़ाई में कटौती हो, क्योंकि जो बीमारी किसी ने नहीं चुनी, उसका किसी न किसी तरह भुगतान तो करना ही है.
सरकारी स्वास्थ्य खर्च और बीमा योजनाएं काफी बढ़ीं
अच्छी खबर यह है, और यह असली है, कि यह तस्वीर सुधर रही है. भारत के कुल स्वास्थ्य खर्च में जेब से होने वाले खर्च का हिस्सा 201314 के 64 प्रतिशत से ज़्यादा से घटकर 202122 तक 40 प्रतिशत से कम रह गया, भारत के अपने नेशनल हेल्थ अकाउंट्स के मुताबिक, क्योंकि इस दौरान सरकारी स्वास्थ्य खर्च और बीमा योजनाएं काफी बढ़ीं. पर राष्ट्रीय औसत अक्सर उतने दयालु नहीं होते, जितना कोई असली परिवार महसूस करता है.
8 सालों में सुधरता हुआ राष्ट्रीय रुझान उस खास परिवार को बहुत कम राहत देता है, जो इस महीने एक खास अस्पताल के बिल का सामना कर रहा है, खासकर अगर वे उस खाई में गिर जाएं, जो मुफ्त सरकारी योजनाओं के लायक होने जितना गरीब होने, और एक बड़ा, अचानक आया बिल आराम से झेल सकने जितना संपन्न होने, के बीच है.
पारिवारिक खर्च से अलग
ज़रा सोचिए, बीमारी को लगभग हर दूसरे बड़े पारिवारिक खर्च से अलग क्या बनाता है. एक परिवार आमतौर पर तय कर सकता है कि घर कब खरीदना है, शादी कब करनी है, पढ़ाई के लिए कर्ज़ कब लेना है. बीमारी शायद ही कभी समय को लेकर मोलभाव करती है. यह जब आती है, तब आती है, अक्सर तुरंत भुगतान की मांग करते हुए, अक्सर उसी सदस्य के लिए, जिसकी कमाई परिवार ठीक उसी वक्त खो भी सकता है, क्योंकि बीमार इंसान अब काम नहीं कर सकता.
यही वजह है कि स्वास्थ्य अर्थशास्त्री अब तेज़ी से यह तर्क देते हैं कि किसी स्वास्थ्य व्यवस्था की असली परख यह नहीं कि उसके पास कितने अस्पताल या डॉक्टर हैं, बल्कि यह कि वह आम परिवारों को इससे कितना बचा पाती है कि एक अकेली बीमारी स्थायी आर्थिक झटका बन जाए.
भारत का स्वास्थ्य क्षेत्र सुधरने में नाकाम
इसका यह मतलब नहीं कि भारत का स्वास्थ्य क्षेत्र सुधरने में नाकाम रहा है. यह सच में, कई पैमानों पर, सुधरा है. पर अस्पताल के बिस्तर के पास ज़मीन बेचने वाले परिवार के लिए, राष्ट्रीय प्रगति एक पृष्ठभूमि का तथ्य है, महसूस होने वाली राहत नहीं, जब तक वह खास खाई, जिसमें वे गिरे हैं, आखिरकार बंद नहीं हो जाती.
अगली बार जब आपका अपना परिवार किसी मेडिकल बिल को आर्थिक आपदा बनने से बचा ले, तो शायद यह याद रखने लायक है कि इस नतीजे का कितना हिस्सा भरोसे पर नहीं, बल्कि परिस्थिति पर टिका था, और यह पूछने लायक है कि क्या बदलना चाहिए, ताकि कम परिवारों को सिर्फ परिस्थिति पर निर्भर रहना पड़े.


